El Boletín Oficial de la Provincia de Pontevedra publicó el 11 de septiembre de 2026 el texto completo de la ordenanza. Está en vigor desde el día siguiente y se cobra desde el 1 de octubre de 2026. Hoteles, pensiones, apartamentos turísticos, viviendas de uso turístico, campings, turismo rural y albergues de Vigo cobrarán a cada huésped un recargo por persona y día.
Lo que se conoce como “tasa turística de Vigo” no es técnicamente una tasa. Es un recargo municipal sobre el impuesto gallego sobre las estancias turísticas, creado por la Ley 5/2024 y activado voluntariamente por el Concello mediante ordenanza fiscal. Esa diferencia importa en la práctica. Explica por qué el importe se calcula sobre una tarifa autonómica que hoy nadie paga, y por qué la gestión, las sanciones y la autoliquidación corresponden al Ayuntamiento y no a la Xunta.
Para quien explota el alojamiento la consecuencia es directa. El huésped es el contribuyente, pero tú eres el sujeto pasivo sustituto: cobras, documentas las exenciones, conservas las pruebas y presentas la autoliquidación. Si algo falla, el problema no es del viajero. Este artículo está actualizado con la ordenanza publicada y con la guía de preguntas frecuentes que el Concello publicó antes del 1 de octubre, que aclara cómo va el IVA.
No es una tasa: es un recargo sobre un impuesto que hoy está al 100 % bonificado
La Ley 5/2024 creó el impuesto gallego sobre las estancias turísticas como tributo propio de la Comunidad Autónoma. Su artículo 16 fija una tarifa en euros por día o fracción según el tipo de alojamiento. Pero su artículo 17 establece una bonificación del 100 %, y el artículo 20.3 añade que las obligaciones de autoliquidación del impuesto no son efectivas mientras esa bonificación siga siendo total.
El impuesto autonómico existe, tiene tarifa y su importe a pagar es cero.
El artículo 24 cambia eso. Los ayuntamientos gallegos pueden establecer de forma voluntaria un recargo municipal sobre ese impuesto, aprobando antes una ordenanza fiscal con consulta al sector. Su apartado 3 define el recargo como un porcentaje de hasta un máximo del 100 % sobre la cuota íntegra del impuesto antes de aplicar la bonificación.
Vigo no es el único concello que lo cobra: Santiago y A Coruña lo aplican desde el otoño de 2025. Las tarifas de todas las comunidades y ciudades están en la tasa turística en España. El País Vasco empieza en 2027 con otro modelo: lo explicamos en la tasa turística de Bilbao, Donostia y Vitoria.
El artículo 24 tiene otra consecuencia práctica. La aplicación del recargo, la potestad sancionadora y la revisión de sus actos corresponden al Ayuntamiento, no a la Agencia Tributaria de Galicia. Tus interlocutores, modelos y plazos son municipales. En Vigo, la ordenanza que lo regula es la Ordenanza Fiscal n.º 54.
Cronología: la norma está cerrada, el formulario no
Una ordenanza fiscal local produce efectos cuando se publica su texto íntegro en el Boletín Oficial de la Provincia. Eso ya ha ocurrido. El BOP de Pontevedra número 175, del 11 de septiembre de 2026, publicó el texto completo de la Ordenanza Fiscal n.º 54. Su disposición final segunda dice que entra en vigor al día siguiente y que empieza a aplicarse el 1 de octubre de 2026.
| Hito | Fecha | Estado |
|---|---|---|
| Consulta pública previa (art. 24.2 Ley 5/2024) | 25-ago a 22-sep-2025 | Cerrada |
| Proyecto aprobado por la Junta de Gobierno | 17-abr-2026 | Cerrado |
| Aprobación inicial en Pleno y exposición pública | Mayo de 2026 | Alegaciones de hoteleros y del Puerto, rechazadas |
| Aprobación definitiva en Pleno | 7-sep-2026 | Aprobada |
| Publicación íntegra en el BOP de Pontevedra | 11-sep-2026 | Publicada en el boletín n.º 175 |
| Entrada en vigor | 12-sep-2026 | En vigor |
| Página del recargo y guía de preguntas frecuentes | Septiembre de 2026 | Publicadas en la sede, con el modelo de declaración |
| Inicio del cobro | 1-oct-2026 | Fijado en la disposición final segunda |
| Primera autoliquidación (oct-dic 2026) | Hasta el 31-ene-2027 | Fijada en la disposición transitoria tercera |
| Comisión de seguimiento del recargo | Antes de agosto 2027 | Diez meses desde el inicio de aplicación (artículo 11) |
Cuánto se cobra por persona y día
El artículo 7 fija el recargo en un 72,75 % de la cuota íntegra de la tarifa autonómica, una rebaja de 27,25 puntos sobre el máximo que permite la ley. Y lo traduce en una tabla de cuotas en euros por día o fracción. Esta es la tabla publicada, tal cual:
| Tipo de alojamiento | Cuota sin IVA | Con IVA (guía del Concello) |
|---|---|---|
| Hoteles de 5 estrellas, 5 superior y 4 superior | 1,82 € | 2,00 € |
| Hoteles de 4 estrellas, 3 superior, 3 estrellas y 2 superior | 1,46 € | 1,60 € |
| Viviendas de uso turístico | 1,46 € | 1,60 € |
| Hoteles de 2 estrellas, 1 superior, 1 estrella y pensiones | 1,09 € | 1,20 € |
| Albergues, campings, turismo rural, apartamentos y viviendas turísticas | 0,73 € | 0,80 € |
| Estancias en cruceros turísticos (desde el 1-jul-2027) | 1,09 € | 1,20 € |
La ordenanza solo fija la cuota sin IVA. La columna con IVA sale de la guía de preguntas frecuentes del Concello, que suma el 10 % y redondea.
El 72,75 % es una decisión política del Concello, revisable en futuras ordenanzas. Santiago y A Coruña han fijado su recargo en el 100 % de la tarifa autonómica, y el BNG votó en contra en Vigo precisamente por no ir al máximo. No des por hecho que el importe será el mismo dentro de dos años.
Cuota, IVA y total: tres cifras distintas
Casi toda la prensa habla de “entre 0,80 y 2 euros”. Esas cifras son las cuotas con el IVA sumado, y el Concello las usa en su guía de preguntas frecuentes. La guía dice que el alojamiento cobra al huésped el importe más el IVA. Para no mezclarlas, separa tres cifras en cada factura:
- La cuota del recargo. Es la cifra sin IVA de la ordenanza (1,46 € en una vivienda de uso turístico). Es lo que declaras e ingresas al Concello en la autoliquidación.
- El IVA. Es el IVA de tu factura sobre esa cuota. No se ingresa al Concello: va a tu declaración de IVA con el resto de la factura.
- El total que paga el huésped. La suma de las dos (1,60 € por persona y día en una vivienda de uso turístico).
Una vivienda de uso turístico paga el doble que una vivienda turística
Este es el error más caro que puedes cometer al configurar las tarifas, y ocurre porque en Galicia son dos categorías legales distintas que suenan igual.
El artículo 2 enumera por separado las viviendas turísticas y las viviendas de uso turístico. Y la tabla del artículo 7 les pone precios distintos: 0,73 € a las primeras y 1,46 € a las segundas. El doble.
Lo mismo pasa con los apartamentos turísticos, que van al tramo de 0,73 € pese a que en el lenguaje comercial mucha gente los llama indistintamente “apartamentos” o “pisos turísticos”.
La categoría que manda no es cómo anuncias el alojamiento, sino bajo qué figura está inscrito en el Registro de Turismo de Galicia. Es el registro que la propia ordenanza nombra, en su artículo 7.4, para definir qué es un “establecimiento reglado”. Si no lo tienes localizado, empieza por comprobar tu código de registro turístico y verifica la tipología exacta que consta en el asiento.
Cuántos días se cobran, y por qué la ley no habla de noches
Casi toda la cobertura habla de “por noche”. La norma no. La ordenanza define la estancia como el disfrute del servicio de alojamiento por día o fracción, con pernoctación o sin ella, y el artículo 7.2 añade que el número máximo de días computable por cada periodo de estancia es de cinco.
Sobre ese máximo, la disposición transitoria primera fija una entrada progresiva. Su redacción exacta es que la tercera, cuarta y quinta pernocta llevan un recargo del 0 % hasta el 30 de junio de 2027, y que desde el 1 de julio de 2027 se computan hasta cinco.
| Periodo | Noches que se cobran | Resto de la estancia |
|---|---|---|
| Del 1-oct-2026 al 30-jun-2027 | Las dos primeras | Recargo del 0 % |
| Desde el 1-jul-2027 | Hasta cinco | Recargo del 0 % |
Durante los primeros nueve meses, en la práctica, cobras dos noches por estancia y nada más. Una estancia de diez días nunca paga más de cinco días de recargo, en ningún escenario.
La ordenanza no resuelve qué pasa con una estancia que empiece el 29 de junio de 2027 y termine el 3 de julio. El recargo se devenga al inicio de la estancia (artículo 8), lo que apunta a aplicar el régimen vigente ese día, pero conviene preguntarlo al Concello antes del verano de 2027.
Los cruceros turísticos tienen su propio calendario (disposición transitoria segunda) y no empiezan hasta el 1 de julio de 2027, así que quedan fuera del día a día de un alojamiento.
Quién paga, quién cobra y quién responde si no se ingresa
El artículo 6 de la ordenanza reproduce el reparto del artículo 14 de la ley, y conviene leerlo entero porque cada apartado alcanza a más personas de las que parece.
- Contribuyente. La persona física que realiza la estancia o bien aquella persona o entidad a cuyo nombre se entregue la factura. Esto último importa. Si una empresa reserva y factura a su nombre el alojamiento de un empleado, la empresa es la contribuyente.
- Sustituto del contribuyente. La persona física o jurídica (o la entidad sin personalidad jurídica) que realiza la explotación del establecimiento. Asume todas las obligaciones materiales y formales.
- Responsables solidarios. El titular del establecimiento turístico que no sea sujeto pasivo, y quien contrate directamente en nombre del contribuyente haciendo de intermediario entre este y el alojamiento.
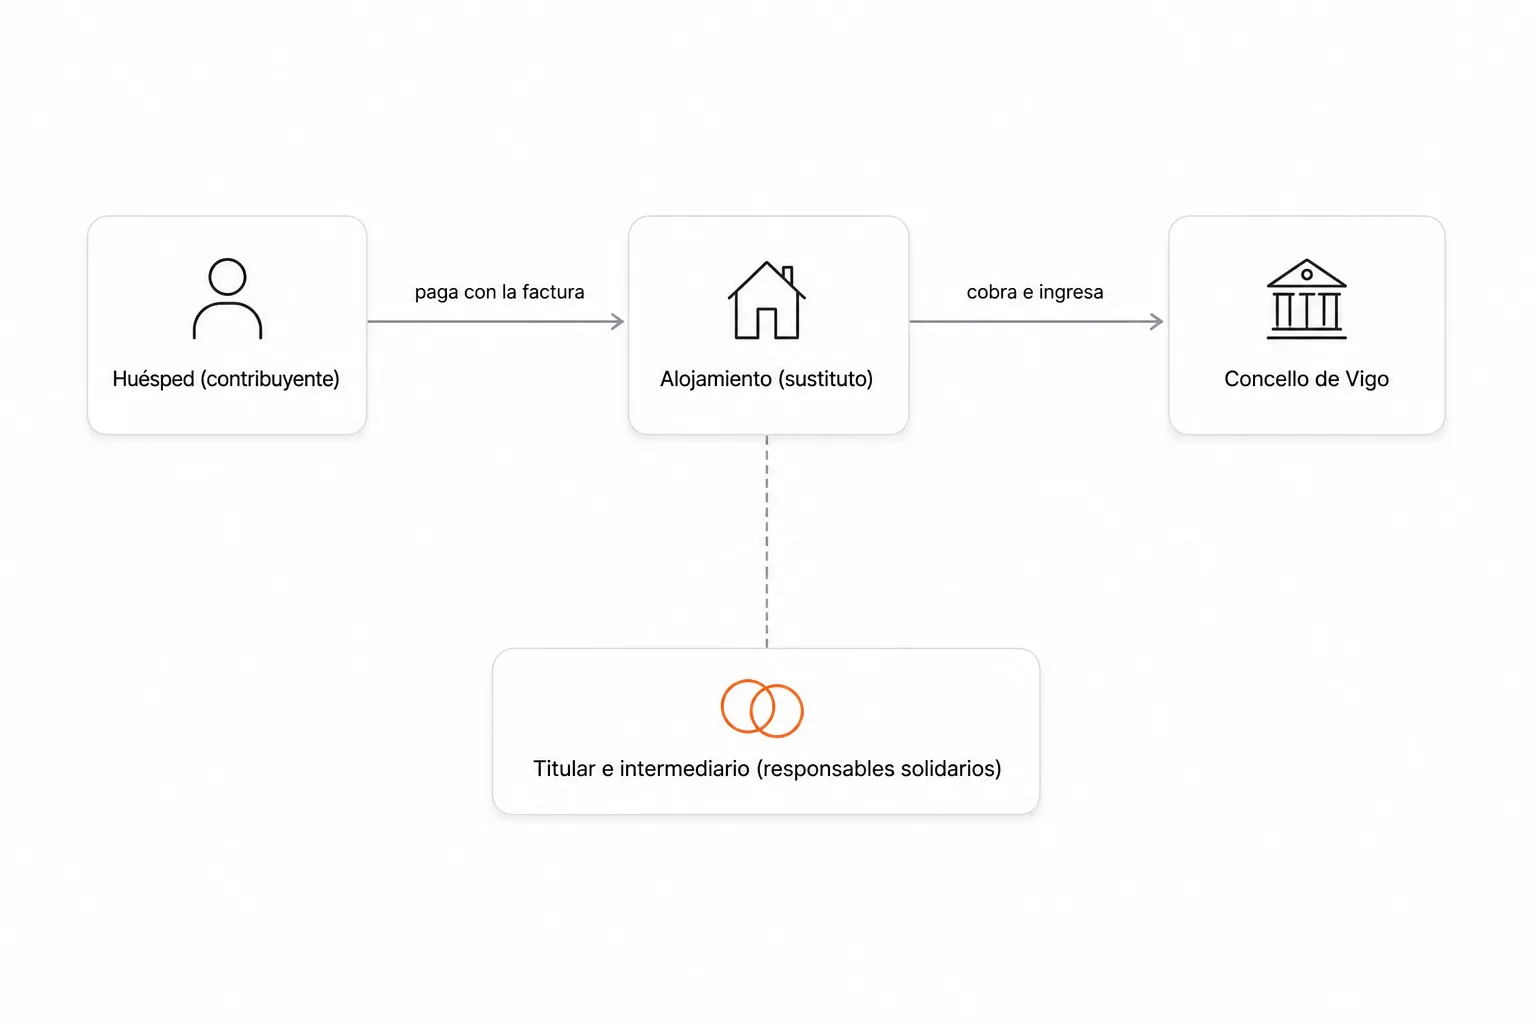
Ese último apartado afecta a dos situaciones muy habituales. Un propietario que cede su vivienda a una gestora no queda al margen. Si no es el sujeto pasivo, es responsable solidario del ingreso. Y un gestor o intermediario que contrata en nombre del huésped puede acabar respondiendo de cuotas que creía ajenas.
Si gestionas propiedades de terceros, este reparto debería estar escrito en el contrato de gestión: quién cobra el recargo, quién lo declara, quién conserva las pruebas de exención y qué pasa si la Administración reclama.
Cuándo se devenga: al empezar la estancia
El artículo 8 sitúa el devengo al comienzo de cada estancia. Tiene tres consecuencias para la recepción:
- Reservas cobradas por adelantado. Puedes cobrar el recargo con el anticipo si lo informas antes de la reserva, pero la obligación nace cuando el huésped entra. Hasta entonces es un cobro a cuenta.
- Cancelación y no presentación. Si no hay estancia no se realiza el hecho imponible, así que no hay recargo que ingresar. Si lo habías cobrado con el anticipo, lo razonable es devolverlo o no cargarlo, aunque retengas el importe del alojamiento según tu política de cancelación. La ordenanza no regula este caso de forma expresa. Es nuestra lectura, y conviene confirmarla con el Concello.
- Salida anticipada. Se devengan los días de estancia efectivamente disfrutados, con el máximo aplicable. Si cobraste cinco días y el huésped se marchó a los tres, ajusta la factura.
Exenciones, no sujeción y recargo cero: ninguna se aplica sola
La ordenanza distingue tres figuras que en la práctica funcionan igual (el huésped no paga) pero que jurídicamente no son lo mismo. La tercera, el recargo cero, es propia de Vigo y no está en la ley autonómica.
No sujeción (artículo 3.1), cuando la estancia ni siquiera realiza el hecho imponible:
- Estancias por motivos de salud, y las de sus acompañantes, siempre que quede justificada la recepción de prestaciones de atención sanitaria incluidas en la cartera de servicios del sistema sanitario público de Galicia (SERGAS).
- Estancias de personas deportistas federadas por concurrir a competiciones oficiales, debidamente justificadas.
- Estancias por causas de fuerza mayor debidamente justificadas. La ordenanza añade que se consideran fuerza mayor los alojamientos gestionados a través de los Servicios Sociales municipales.
Exenciones (artículo 3.3), cuando hay hecho imponible pero se libera del pago:
- Personas menores de edad no emancipadas.
- Personas con un grado de discapacidad acreditado igual o superior al 65 %.
- Estancias subvencionadas por programas sociales de una administración pública de cualquier Estado miembro de la Unión Europea. Se aplica cuando la reserva o la factura van a nombre de la entidad promotora del programa y este queda identificado.
- Estancias en los albergues públicos gestionados por la Xunta a través de la S.A. do Plan Xacobeo.
- Estancias en albergues juveniles.
Recargo cero (artículo 4), novedad de la ordenanza de Vigo:
- Estancias de residentes en Vigo como consecuencia de realojos, obras en su vivienda habitual en Vigo y supuestos asimilables.
- Estancias sufragadas por una entidad de derecho público o con aplicación del régimen de indemnizaciones por razón del servicio del Real Decreto 462/2002 (las dietas de personal de las administraciones en comisión de servicio) o norma análoga.
Ese segundo supuesto es más frecuente de lo que parece en una ciudad con hospital de referencia, universidad, juzgados y puerto: funcionarios, personal sanitario o docente desplazado, peritos y técnicos cuya estancia paga una administración. Pregunta en la reserva de empresa quién sufraga la estancia.
La declaración responsable: el papel que tendrá que firmar tu huésped
Es el punto que más trabajo te va a dar en recepción. El artículo 5 exige, para seis supuestos, que la persona que realiza la estancia rellene y firme un modelo de declaración responsable. El modelo va como anexo del BOP, y el Concello ya ha publicado su versión actualizada en la página del recargo. Imprime esa.
El impreso es de una sola página. Pide el nombre y el NIF o pasaporte del huésped, tiene una casilla por supuesto (salud, deportista federado, fuerza mayor, discapacidad, entidad pública que paga y realojo u obras) y un hueco para los datos que pide cada caso. Al pie van dos firmas: la del huésped y la del establecimiento. La tuya, o la de quien esté en recepción.
| Supuesto | ¿Declaración responsable? | Justificante que acompaña |
|---|---|---|
| Motivos de salud (y acompañantes) | Sí, con datos del paciente | Certificado del centro sanitario o informe médico que acredite que la asistencia está en la cartera del SERGAS |
| Deportista federado en competición oficial | Sí | Datos de la competición (club, deporte, competición) en la propia declaración |
| Fuerza mayor | Sí, indicando el hecho | Documento del hecho o de la medida pública activada, expedido por la Administración local, salvo notoriedad |
| Discapacidad igual o superior al 65 % | Sí | Exhibición del certificado o documento que acredite el grado |
| Recargo cero por realojo u obras (residente) | Sí | Dirección de la vivienda habitual en Vigo en la propia declaración |
| Recargo cero por entidad pública o RD 462/2002 | Sí | Identificación de la entidad de derecho público que sufraga la estancia |
| Menores no emancipados | No la exige el art. 5 | Acreditación documental por cualquier medio (el documento de identidad y la fecha de nacimiento del registro de viajeros) |
| Programas sociales de la UE | No la exige el art. 5 | Reserva o factura a nombre de la entidad promotora, con el programa identificado |
| Albergues del Plan Xacobeo y juveniles | No la exige el art. 5 | La propia naturaleza del establecimiento |
El sustituto debe conservar durante cuatro años una copia de los documentos o declaraciones responsables usados para justificar cada supuesto (artículo 5.3). El artículo 3.4 añade que todos los supuestos, incluidos los que no piden declaración, deben acreditarse documentalmente por cualquier medio admitido en derecho. Y el artículo 3.5 obliga a guardar esas pruebas “durante el plazo de prescripción”. Las dos reglas llevan al mismo sitio, porque la prescripción tributaria general también es de cuatro años. Cuenta desde que vence el plazo de la autoliquidación, no desde la noche que el huésped durmió allí.
Si no declaras, el Concello estima con tu registro de viajeros
Dos artículos de la ordenanza que casi nadie ha comentado explican cómo comprobará el Concello lo que declares.
El artículo 7.4 permite a la Administración municipal aplicar la estimación indirecta si el sustituto no presenta la autoliquidación, la presenta incompleta o inexacta, o no aporta los datos de ocupación. Para fijar las unidades de estancia puede usar estadísticas de ocupación de establecimientos del mismo tipo en Vigo, una muestra de establecimientos reglados de la misma zona, estudios del sector y, de forma expresa, los datos del registro policial de las personas que se alojan en los establecimientos de hospedaje de la ciudad.
El artículo 12 completa el mecanismo. El Concello podrá solicitar a la Dirección General de la Policía, por convenio y por medios electrónicos, los datos del registro de personas alojadas estrictamente necesarios para aplicar el recargo: identificación del establecimiento y de su titular, número y tipo de documento de identidad y fecha de nacimiento de cada huésped, fecha de entrada y días previstos de estancia.
Lo que comunicas a SES.Hospedajes en cumplimiento del Real Decreto 933/2021 es la misma base que el Concello puede cruzar con tu autoliquidación: personas, fechas de entrada, días previstos y edad (para la exención de menores). Si el parte de viajeros está bien hecho y la autoliquidación cuadra con él, no hay problema. Si uno de los dos está mal, la diferencia aparecerá en la comprobación.
Cómo reflejarlo en la factura, en el PMS y en los canales
El recargo se calcula por persona y por día, no por reserva ni por habitación. Esto rompe la lógica de bastantes configuraciones de PMS, que están pensadas para suplementos por unidad alojativa.
Puntos a resolver antes del 1 de octubre:
- Desglose. El recargo debe poder identificarse como concepto propio en la factura, separado del alojamiento y de otros suplementos, con la cuota sin IVA de la ordenanza, el IVA si lo hay y el número de personas y días que la generan.
- Número de personas. Necesitas el dato fiable de ocupantes por día, no solo el de la reserva. Una salida anticipada o una persona que no llega cambian la base.
- Menores. Si tu motor no distingue adultos y menores, no podrás aplicar la exención automáticamente ni justificarla después. La fecha de nacimiento del registro de viajeros es la prueba natural.
- Canales. Comprueba, canal por canal, si la OTA recauda el recargo, lo muestra como impuesto local a pagar en destino, o lo ignora. No lo supongas. Hoy no hay ningún acuerdo público entre el Concello y las plataformas, y la responsabilidad de ingresarlo sigue siendo tuya como sustituto.
- Cuándo se informa y se cobra. El importe debe conocerse antes de reservar (condiciones y motor), y el cobro puede ir en el anticipo o al inicio de la estancia. Un cargo sorpresa en el check-in acaba en una reseña negativa.
- Conciliación. Cuadra cada mes las personas y días facturados con lo que refleja el PMS, con lo cobrado en caja y por cada canal, y con el parte de viajeros.
Si estás rehaciendo números de temporada, este recargo entra como coste de gestión y como fricción de conversión, no como ingreso. Merece la pena recalcular la rentabilidad del alquiler vacacional con el nuevo escenario antes de fijar tarifas de invierno.
La autoliquidación: semestral, telemática y con el primer plazo el 31 de enero de 2027
El artículo 24.6 de la ley deja en manos de la ordenanza municipal la obligación de autoliquidar el recargo, los plazos y la forma. El artículo 9 de la ordenanza de Vigo lo concreta:
| Periodo | Cuotas devengadas | Presentación e ingreso |
|---|---|---|
| Primer periodo (disposición transitoria tercera) | 1-oct a 31-dic-2026 | Hasta el 31 de enero de 2027 |
| Semestre 1 (cada año) | 1-ene a 30-jun | Hasta el 31 de julio del mismo año |
| Semestre 2 (cada año) | 1-jul a 31-dic | Hasta el 31 de enero del año siguiente |
Tres reglas más del mismo artículo:
- La autoliquidación se presenta de forma telemática en la sede electrónica del Concello, con el modelo que estará disponible en esa sede.
- Quien explote más de un establecimiento puede autoliquidar e ingresar las cuotas de todos ellos de forma agregada, en una única autoliquidación. Para una gestora con diez viviendas en Vigo es la diferencia entre un trámite y diez.
- La gestión, inspección y recaudación siguen la Ley General Tributaria y la Ordenanza Fiscal General del Concello; las infracciones y sanciones, también (artículos 10 y 14).
Independientemente del modelo, los datos que vas a necesitar por establecimiento son siempre los mismos, así que puedes empezar a acumularlos desde el primer día:
- Días de estancia gravados, por tipología de alojamiento.
- Número de personas y días exentos, no sujetos o con recargo cero, con el supuesto aplicado a cada uno.
- Importes efectivamente cobrados y su conciliación con caja y canales.
- Archivo de declaraciones responsables y justificantes, asociado a cada reserva.
A dónde va el dinero, y dónde se sienta el sector
Dos artículos que aparecen en el texto publicado y que casi nadie ha comentado dan al sector algo que pedir después.
El artículo 13 afecta el 80 % de lo recaudado, una vez descontados los costes de aplicar el recargo, a inversión y gasto en turismo sostenible. El control de que ese dinero se gasta en lo que dice corresponde a las concejalías de Turismo y de Hacienda, y el detalle debe figurar en el presupuesto municipal.
El artículo 11 crea una Comisión municipal de asesoramiento y seguimiento, con representantes del Concello, de las empresas del sector y de las asociaciones vecinales. El Concello debe constituirla en los diez meses siguientes al inicio de la aplicación, es decir, antes de agosto de 2027. La comisión sigue la ocupación, las plazas y el rendimiento por plaza, y aprueba cada año un informe de impacto que se publica en la página de transparencia municipal.
Si te afecta el recargo, ese es el canal donde discutir cuotas o carga administrativa. Tu asociación sectorial es quien puede reclamar la silla.
Lista de comprobación para el 1 de octubre
Mapear.
- Verifica la tipología exacta con la que está inscrito cada alojamiento en el Registro de Turismo de Galicia y asígnale su cuota (1,82 / 1,46 / 1,09 / 0,73 € sin IVA).
- Reparte por contrato las funciones entre propietario, gestora e intermediarios, dada la responsabilidad solidaria.
- Revisa canal por canal cómo se muestra el recargo y quién lo recauda.
- Descarga el modelo actualizado de declaración responsable de la página del recargo y déjalo en recepción.
Configurar.
- Configura el recargo como concepto por persona y día en PMS, motor de reservas, TPV y factura, con la cuota sin IVA de la ordenanza y, si tu factura lleva IVA, el IVA aparte.
- Activa el límite de dos noches gravadas (hasta el 30-jun-2027) y programa el cambio a cinco.
- Activa la exención de menores enlazada a la fecha de nacimiento.
- Actualiza condiciones de reserva, correos previos a la llegada y cartelería informativa.
Ensayar.
- Prepara el guion de recepción para los supuestos exentos, con la declaración responsable y el justificante que pide cada uno.
- Define dónde se archivan declaraciones y justificantes, quién accede y cuándo se borran (cuatro años).
- Ensaya una reserva multinoche, una de grupo, una con menor, una con anticipo cancelado y una salida anticipada, y comprueba factura y conciliación en cada caso.
- Anota la primera autoliquidación (31-ene-2027) y asigna a alguien la vigilancia de la sede hasta que publique el modelo.
Cuatro ejemplos de cálculo
Vivienda de uso turístico, 4 noches en noviembre de 2026. Ocupan dos adultos y un menor de edad. El menor está exento (la fecha de nacimiento del parte lo acredita). Estamos en el periodo transitorio, así que solo se cobran las dos primeras noches. Cuota: 2 personas × 2 días × 1,46 € = 5,84 €, que es lo que ingresas al Concello. Si facturas con IVA del 10 %, el huésped paga además 0,58 € de IVA.
Hotel de 4 estrellas, un huésped, 6 noches. En marzo de 2027, dentro del transitorio: 1 × 2 × 1,46 € = 2,92 € de cuota, más 0,29 € de IVA. La misma estancia en agosto de 2027, ya con el máximo de cinco pernoctas: 1 × 5 × 1,46 € = 7,30 € de cuota, más 0,73 € de IVA. La reserva es idéntica y el recargo se multiplica por dos y medio. Conviene avisar a quien fije las tarifas de verano.
Apartamento turístico, 3 noches por motivo sanitario. Una persona que recibe atención del SERGAS y un acompañante. Ambas estancias están no sujetas, incluida la del acompañante. Recargo: 0 €, siempre que el huésped firme la declaración responsable con los datos del paciente y aporte el certificado o informe del centro sanitario, y tú los conserves cuatro años. Sin esa prueba, la no sujeción no se sostiene en una comprobación.
Pensión, dos adultos, reserva de 2 noches cobrada por adelantado y cancelada. El huésped no llega. No hay estancia, así que no se realiza el hecho imponible ni se devenga el recargo: 0 € a ingresar, y los 2 × 2 × 1,09 € = 4,36 € cobrados a cuenta con el anticipo deben devolverse o no cargarse, aunque retengas el alojamiento según tu política de cancelación. Es nuestra lectura del artículo 8; confírmala con el Concello.
Preguntas frecuentes
¿La tasa turística de Vigo la paga el huésped o el alojamiento?
La paga el huésped, que es el contribuyente. El alojamiento actúa como sustituto del contribuyente: lo cobra, lo documenta y lo ingresa. Ante el Concello, el obligado a declarar e ingresar es el alojamiento, no el viajero.
¿Ya está en vigor?
Sí. El BOP de Pontevedra publicó el texto íntegro el 11 de septiembre de 2026, así que la ordenanza está en vigor desde el 12. El cobro empieza el 1 de octubre de 2026: esa es la fecha desde la que tienes que repercutirlo a tus huéspedes.
¿Se cobra a los niños?
No. Las estancias de personas menores de edad no emancipadas están exentas. No hace falta declaración responsable, pero sí acreditarlo. La fecha de nacimiento que ya recoges para el registro de viajeros sirve.
¿Tengo que hacer firmar algo al huésped exento?
En la mayoría de los casos, sí: motivos de salud, deportistas federados, fuerza mayor, discapacidad y los dos supuestos de recargo cero exigen la declaración responsable del anexo de la ordenanza, firmada por el huésped y por el establecimiento, con el justificante correspondiente. Menores, programas sociales y albergues públicos no la requieren.
¿Cuántas noches se cobran en una estancia larga?
Hasta el 30 de junio de 2027, solo las dos primeras pernoctas de cada estancia. A partir del 1 de julio de 2027, hasta cinco. Nunca más de cinco, por muy larga que sea la estancia.
¿El importe lleva IVA?
La ordenanza fija la cuota sin IVA: 1,82, 1,46, 1,09 o 0,73 € según el alojamiento. La guía del Concello dice que el alojamiento cobra esa cuota más el IVA, y da los totales de 2,00, 1,60, 1,20 y 0,80 €. Al Concello solo ingresas la cuota sin IVA. Si tu alquiler está exento de IVA, la guía no dice qué hacer: pregúntalo a tu asesor.
¿Se aplica a las viviendas de uso turístico?
Sí, y en el tramo alto. Una VUT tributa a 1,46 € por persona y día sin IVA (1,60 € con IVA), el mismo importe que un hotel de cuatro estrellas y el doble que un apartamento turístico o una vivienda turística. Comprueba con qué figura está inscrito tu alojamiento antes de asumir el tramo bajo.
¿Cuándo se presenta la primera autoliquidación?
Las cuotas de octubre, noviembre y diciembre de 2026 se autoliquidan e ingresan hasta el 31 de enero de 2027, por vía telemática en la sede del Concello. A partir de 2027, dos autoliquidaciones al año: hasta el 31 de julio (primer semestre) y hasta el 31 de enero (segundo semestre).
¿Qué pasa si la reserva llega por Airbnb o Booking?
Depende de lo que haga cada canal, y no es uniforme entre plataformas ni entre municipios. Que una OTA no lo recaude no traslada la obligación al huésped. Como sustituto, sigues siendo tú quien debe declararlo e ingresarlo. Revisa la configuración de cada canal y, si no lo recauda, cóbralo en destino con el desglose correspondiente.
¿Tiene algo que ver con el registro de viajeros?
Son obligaciones distintas. El recargo es tributario y municipal; el registro de viajeros es una obligación de seguridad ciudadana derivada del Real Decreto 933/2021. Se cumplen por separado. Pero la ordenanza autoriza al Concello a pedir a la Policía los datos del registro de personas alojadas para comprobar y, si hace falta, estimar el recargo, así que conviene que ambos cuadren.
Fuentes consultadas
- BOP de Pontevedra n.º 175, texto íntegro de la Ordenanza Fiscal n.º 54 (11 de septiembre de 2026), fuente primaria de todo el articulado, las disposiciones transitorias, la entrada en vigor y el modelo de declaración responsable del anexo.
- BOP de Pontevedra, índice del boletín del 11 de septiembre de 2026, que identifica el anuncio y el número de boletín.
- Ley gallega 5/2024, texto consolidado en el BOE (artículos 9 a 24), fuente primaria del impuesto autonómico, sus tarifas y la habilitación del recargo municipal.
- Concello de Vigo, nota del 7 de septiembre de 2026 sobre la aprobación definitiva, fuente primaria del acuerdo del Pleno.
- Concello de Vigo, página del recargo turístico, con la documentación publicada y el modelo de autoliquidación marcado como «disponible próximamente» a finales de septiembre de 2026.
- Concello de Vigo, guía de preguntas frecuentes del recargo, fuente de los importes con IVA y de la regla de cobrar el importe más el IVA.
- Agencia Tributaria, alquiler de apartamentos turísticos e IVA, sobre cuándo el alquiler está exento y cuándo tributa al 10 %.
- Dirección General de Tributos, consulta vinculante V0507-26 de 5 de marzo de 2026, reseñada por Fiscal Impuestos, sobre la inclusión del impuesto gallego de estancias turísticas en la base imponible del IVA.
- El Correo Gallego, comparativa entre Santiago, Vigo y A Coruña, contexto sobre los municipios que aplican el 100 % de la tarifa.
- Galiciapress, crónica del Pleno del 7 de septiembre y The Objective, alegaciones de hoteleros y Puerto, contexto periodístico del acuerdo.