Sí, hay tasa turística en Bilbao. Empieza el 1 de enero de 2027, igual que en Donostia y en Vitoria. El huésped paga una cantidad por persona y noche. Tú la cobras antes de que se vaya y la declaras al ayuntamiento cada tres meses.
En un piso turístico de las tres ciudades son 6,50 € por persona y noche. Se cobran como mucho 6 noches por persona. Los menores de 18 años no pagan.
Desde cuándo se cobra la tasa turística en Bilbao, Donostia y Vitoria
Se cobra en las estancias que empiecen el 1 de enero de 2027 o después. Una reserva hecha antes del 5 de febrero de 2026 no paga, aunque la estancia sea en 2027. Esa regla vale en los tres territorios: Bizkaia, Gipuzkoa y Álava.
No es una tasa del Gobierno Vasco. Cada territorio aprobó en junio de 2026 su propia norma foral, que es una ley del territorio. Cada norma pone un mínimo y un máximo por tipo de alojamiento. Después, cada ayuntamiento elige su tarifa dentro de esos límites con una ordenanza fiscal.
Cuenta la ciudad donde está el alojamiento. No importa dónde viva el huésped ni dónde tengas tu empresa.
Las tres ordenanzas siguen su trámite. Así estaban el 26 de octubre de 2026:
| Ciudad | Qué se ha aprobado | Qué falta |
|---|---|---|
| Bilbao | Aprobación provisional, 24-sep-2026 | 30 días de reclamaciones desde el anuncio en el Boletín Oficial de Bizkaia del 29-sep. Sin reclamaciones, queda aprobada |
| Donostia | Aprobación inicial, 24-sep-2026 | Exposición pública y aprobación definitiva |
| Vitoria | Aprobación provisional, 25-sep-2026 | Reclamaciones hasta el 16-nov. El calendario municipal prevé aprobarla el 27-nov y publicarla el 4-dic |
Si una ciudad no tiene su ordenanza lista el 1 de enero, no se libra del impuesto. Las tres normas forales dicen que entonces se cobra la tarifa máxima.
Tarifas de la tasa turística en Bilbao, Donostia y Vitoria
Son euros por persona y noche, con un máximo de 6 noches. Bilbao y Vitoria publican sus cifras en el texto que votaron. Donostia ha dicho que aplica el máximo de la norma de Gipuzkoa, sin el recargo extra que la norma permite.
| Tipo de alojamiento | Bilbao | Donostia | Vitoria |
|---|---|---|---|
| Vivienda de uso turístico entera | 6,50 € | 6,50 € | 6,50 € |
| Vivienda turística por habitaciones | 6,50 € | 6,50 € | 6,50 € |
| Apartamento turístico | 3,50 € | 3,50 € | 1,50 € |
| Hotel de 5 estrellas | 5,00 € | 6,50 € | 6,50 € |
| Hotel de 4 estrellas | 4,00 € | 5,50 € | 3,50 € |
| Hotel de 3 estrellas | 2,00 € | 3,50 € | 1,50 € |
| Hotel de 2 estrellas | 1,50 € | 2,50 € | 1,00 € |
| Hotel de 1 estrella | 1,00 € | 1,75 € | 0,75 € |
| Pensión | 1,00 € | 1,75 € | 0,75 € |
| Casa rural | 1,00 € | 1,75 € | 0,75 € |
| Agroturismo | 1,00 € | 1,25 € | 0,50 € |
| Albergue | 1,00 € | 1,75 € | 0,75 € |
| Camping | 1,00 € | 1,75 € | 0,75 € |
| Otros alojamientos turísticos | 2,00 € | 3,50 € | 1,50 € |
Los cruceros también pagan: 6 € en Bilbao y 7 € en Donostia.
La tabla es de estas tres ciudades. Otro municipio de Bizkaia, Gipuzkoa o Álava puede tener otra tarifa dentro de los mismos límites. Las tarifas del resto de España están en la tasa turística en España por comunidad y ciudad.
Dos ejemplos. Una pareja con dos hijos pasa 4 noches en un piso de Bilbao. Pagan los dos adultos: 2 × 4 × 6,50 = 52 €. Los niños no pagan. Una persona sola pasa 9 noches en un piso de Vitoria. Paga 6 noches, no 9: 6 × 6,50 = 39 €.
Quién paga la tasa y quién la declara
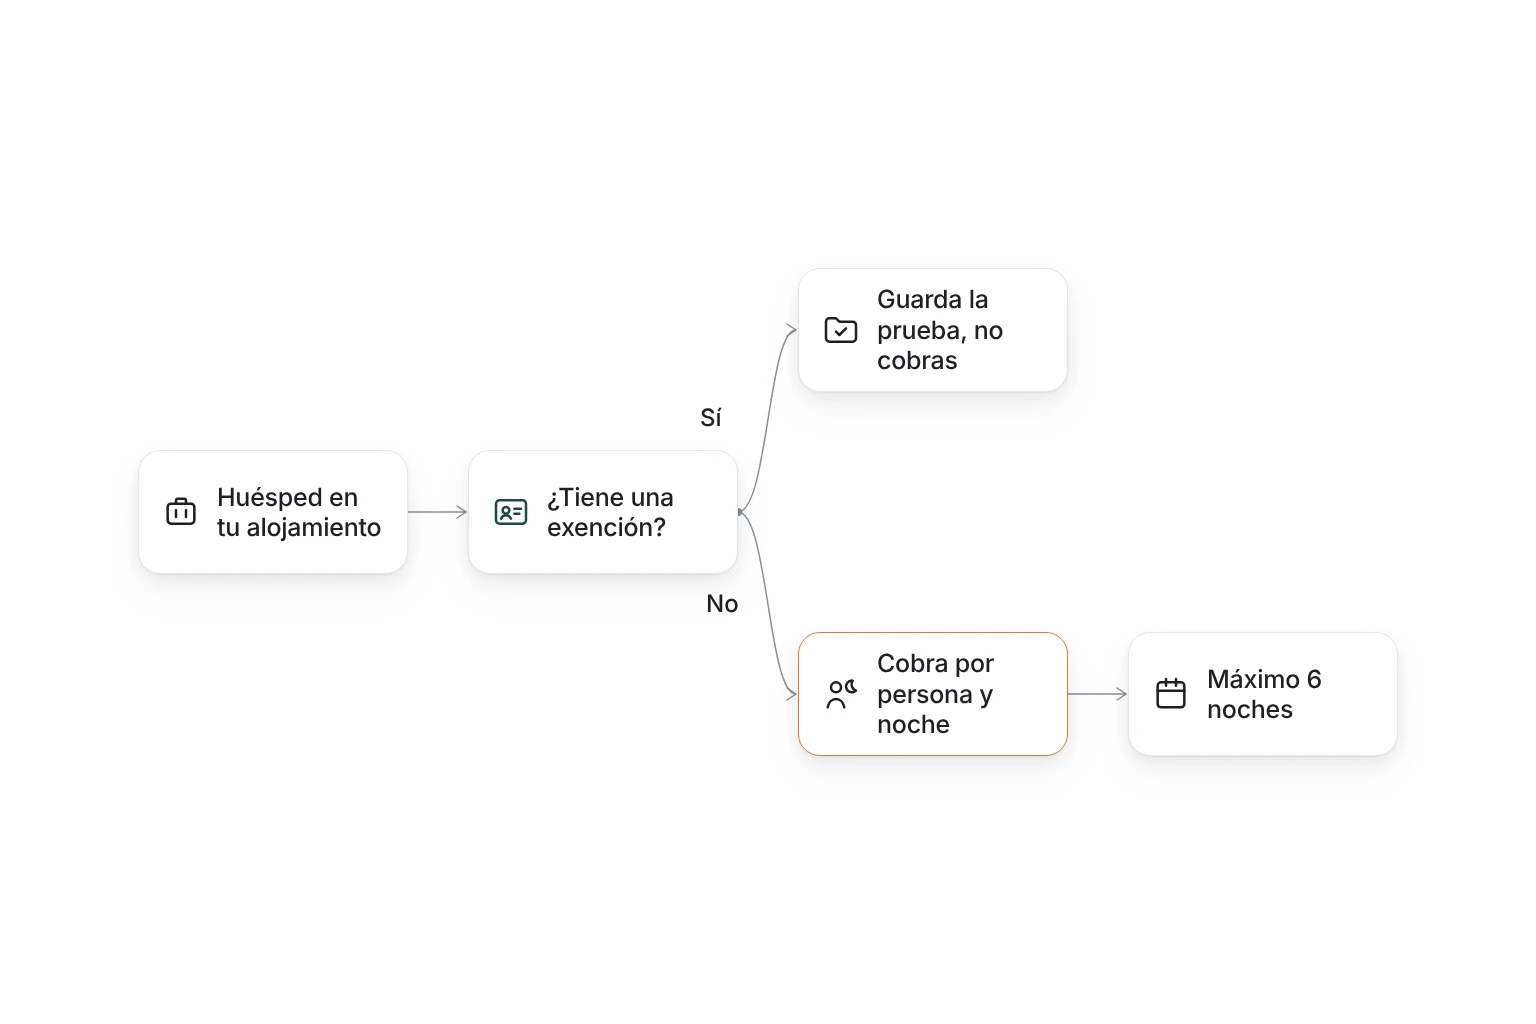
El huésped paga la tasa. Tú, como titular del alojamiento, haces el resto:
- Le dices el importe antes de que llegue.
- Se lo cobras en cualquier momento antes de que termine la estancia.
- Guardas la prueba si alguien no paga por una exención.
- Presentas la declaración cada tres meses e ingresas el dinero.
La ley te llama «sustituto del contribuyente». Quiere decir que respondes tú ante el ayuntamiento, aunque el dinero sea del huésped. Si no lo cobras, lo pagas tú.
¿Quién es el titular? El ayuntamiento mira el Registro de Empresas y Actividades Turísticas de Euskadi (REATE). Quien figure allí como titular de la actividad es, salvo prueba en contra, quien explota el alojamiento. Si aún no tienes ese registro, empieza por cómo dar de alta una vivienda turística en Euskadi.
Las plataformas y agencias que hacen la reserva o cobran la estancia pueden tener que responder también de la deuda. Eso no te quita la obligación de declarar.
Quién no paga la tasa turística en el País Vasco
Las tres normas forales recogen las mismas exenciones. No basta con que el huésped lo diga: cada una pide una prueba.
| No paga | Qué te enseña el huésped |
|---|---|
| Menores de 18 años | Su DNI, pasaporte o libro de familia. Si no lo tiene, una declaración firmada por el adulto que lo acompaña |
| Discapacidad del 65 % o más, o dependencia de grado II o III, y un acompañante | El certificado y una declaración firmada |
| Quien viaja por un tratamiento que cubre Osakidetza, el Servicio Vasco de Salud, y un acompañante | Un certificado del centro sanitario o un informe médico que diga que el tratamiento lo cubre Osakidetza, y una declaración firmada |
| Estudios, investigación o programas de talento de la administración vasca | El documento que lo acredite |
| Programas sociales de turismo pagados por una administración pública europea | La reserva o la factura del programa, con la lista de personas |
| Fuerza mayor: una catástrofe o una emergencia. También quien no puede usar su casa por obras o un siniestro y se aloja en su mismo municipio | Una declaración firmada con un documento de la administración de emergencias o seguridad que acredite el hecho. No hace falta el documento si el hecho es oficial o conocido por todos, como una catástrofe declarada |
| Reservas hechas antes del 5 de febrero de 2026 | La reserva con su fecha |
Guarda la prueba que pide la norma, y nada más. Para un menor basta con ver su DNI y anotar la exención; si no lo tiene, guarda la declaración que firma el adulto. En los demás casos, guarda la declaración firmada y el documento que la acompaña: el certificado sanitario, la factura del programa o el documento de emergencias. El ayuntamiento puede pedírtelos durante años, y en Vitoria la ordenanza lo dice de forma expresa. Para un viaje por salud, guarda el certificado que dice que el tratamiento lo cubre Osakidetza, no el historial médico. Guardar datos de salud que no necesitas es un problema de protección de datos.
Estancias largas y reservas encadenadas: el tope de 6 noches
Cada día o parte de un día cuenta como una unidad, aunque el huésped no duerma. Una estancia de menos de 24 horas cuenta como una. Se pagan como mucho 6 unidades por persona y estancia en el mismo alojamiento.
El contador no vuelve a cero por cambiar de reserva. Si un huésped amplía su estancia o encadena dos reservas sin salir, es una sola estancia. Si cambia de habitación dentro del mismo alojamiento, también.
Hay una excepción para quien se aloja por trabajo cada semana. Si se va el fin de semana y vuelve al mismo sitio, los días sin trabajo no cortan la estancia.
Cómo cobrar la tasa: en tu programa de reservas o en el TPV
Puedes cobrarla con tu programa de reservas (PMS), con tu TPV o a mano. Lo importante es calcularla bien y poder demostrarlo. Para cada estancia necesitas guardar:
- El municipio y el tipo de alojamiento.
- Cuántas personas hay y cuáles no pagan, con su motivo.
- La fecha real de llegada y las noches que cuentan.
- La fecha de la reserva, para el corte del 5 de febrero de 2026.
- El importe cobrado y la fecha del cobro.
Si usas un programa, pídele que calcule por persona y no por habitación. El tope de 6 noches y la fecha del corte deben ser datos que puedas cambiar, no números fijos en el código. Y debe juntar las reservas encadenadas en una sola estancia.
Antes de diciembre, prueba estos casos y apunta el resultado:
- Una familia con dos menores.
- Una estancia de 9 noches. Debe cobrar 6.
- Una reserva que se amplía dos noches.
- Un huésped que cambia de habitación.
- Llegada y salida el mismo día. Debe cobrar 1.
- Un viaje por salud con acompañante.
- Una reserva hecha antes del 5 de febrero de 2026.
- Un huésped que no se presenta y otro que se va antes.
Algunos casos no los resuelve la norma, como el que no se presenta. Pregunta a tu ayuntamiento y apunta su respuesta. No programes una suposición.
Pon la tasa en una línea aparte en la cuenta del huésped. Pregunta al ayuntamiento o a tu asesor cómo debe aparecer en la factura o en el recibo, y cómo se trata en el IVA. Las ordenanzas que hemos leído no lo dicen.
Cuándo se declara: cada tres meses
La declaración se llama autoliquidación. Se presenta por internet, cada tres meses, con el modelo oficial que publicará cada ayuntamiento.
En Vitoria hay 25 días naturales desde el final del trimestre. Así, la tasa de enero a marzo de 2027 se declara del 1 al 25 de abril. Bilbao y Donostia fijarán su plazo en la ordenanza o en el modelo. Si una ciudad no aprueba ordenanza, las normas forales dan esos mismos 25 días.
Si tienes varios alojamientos en la misma ciudad, puedes declararlos juntos y pagar una sola vez. Pero cada alojamiento va con su código del REATE y su detalle.
El ayuntamiento puede pedirte la lista de estancias: cuántas personas, qué fechas y qué exenciones aplicaste. Son casi los mismos datos que ya envías en el registro de viajeros. Si las dos cosas no cuadran, se nota.
Qué hacer antes del 1 de enero de 2027
- Haz la lista de tus alojamientos. Anota la ciudad, el tipo y el código del REATE de cada uno.
- Sigue la ordenanza de tu ciudad. Mira si se aprueba de forma definitiva y si cambia alguna tarifa.
- Decide cómo vas a cobrar. En tu programa de reservas, en el TPV o con un enlace de pago.
- Prueba los casos de arriba antes de que llegue el primer huésped de 2027.
- Avisa a tus huéspedes. Pon el importe en tu anuncio, en la confirmación de la reserva y en tus mensajes antes de la llegada.
- Prepara las exenciones. Ten a mano una declaración firmada para cada caso. Enseña a quien recibe a los huéspedes qué tiene que mirar.
- Haz una prueba de declaración. Junta las estancias de un mes, suma lo cobrado y comprueba que cuadra.
- Elige quién presentará la primera declaración, en abril de 2027.
Preguntas frecuentes
¿Hay tasa turística en Bilbao? Sí, desde el 1 de enero de 2027. En un piso turístico son 6,50 € por persona y noche, con un máximo de 6 noches. En un hotel va de 1 € a 5 €, según las estrellas.
¿Cuánto es la tasa turística en el País Vasco? Depende del municipio y del tipo de alojamiento. Las normas forales permiten entre 0,50 € y 6,50 € por persona y noche, y hasta 7 € en un crucero. En un piso turístico, Bilbao, Donostia y Vitoria cobran 6,50 €.
¿Quién paga la tasa turística, el huésped o el propietario? La paga el huésped. Pero el titular del alojamiento la cobra, la declara y la ingresa. Si no la cobra, responde él.
¿Los niños pagan la tasa turística en el País Vasco? No. Los menores de 18 años no pagan. Basta con ver su DNI, su pasaporte o el libro de familia.
¿Cuántas noches se pagan como máximo? Seis por persona y estancia en el mismo alojamiento. Ampliar la reserva o hacer dos reservas seguidas no reinicia la cuenta.
Detalles y fuentes
Normas forales. El impuesto sobre estancias turísticas lo regulan la Norma Foral 3/2026 de Bizkaia (Boletín Oficial de Bizkaia n.º 120, 26-jun-2026), la Norma Foral 3/2026 de Gipuzkoa (Boletín Oficial de Gipuzkoa n.º 112, 17-jun-2026) y la Norma Foral 13/2026 de Álava (BOTHA n.º 71, 22-jun-2026). Las tres tienen el mismo esquema: el artículo 9 fija la horquilla por tipo de alojamiento (de 4,50 € a 6,50 € para las viviendas de uso turístico) y un máximo de 6 unidades de estancia por persona y estancia continuada; el artículo 11 permite bonificaciones de hasta el 100 % en municipios con muy pocas plazas y recargos de hasta el 50 % en municipios con 750 plazas o más, o con 5.000 habitantes o más y una intensidad turística del 10 % o más. Una disposición adicional aplica los tipos máximos y un plazo de 25 días naturales tras cada trimestre si el municipio no aprueba ordenanza a tiempo, y otra excluye las estancias reservadas antes del 5 de febrero de 2026. La exposición de motivos de la norma de Bizkaia habla de 5 unidades, pero su artículo 9.3 dice 6, que es lo que aplica la ordenanza de Bilbao.
Bilbao. El Pleno aprobó la ordenanza el 24 de septiembre de 2026, con las tarifas de la tabla, el tope de 6 noches, la exención de menores y de reservas anteriores al 5-feb-2026 y la autoliquidación trimestral. El anuncio de exposición pública salió en el Boletín Oficial de Bizkaia del 29 de septiembre, con 30 días para reclamar (dato de Bilbao Hiria). Si no hay reclamaciones, el acuerdo provisional pasa a definitivo sin nuevo pleno.
Donostia. El Pleno hizo la aprobación inicial el 24 de septiembre de 2026 y aplicará «los tipos máximos ordinarios» de la norma foral; las cifras de la tabla son esos máximos del artículo 9 de la Norma Foral 3/2026 de Gipuzkoa. Una enmienda deja sujetas las residencias de estudiantes y los colegios mayores solo cuando prestan alojamiento turístico abierto al público. El Ayuntamiento prevé 7,01 millones de euros al año. Que no aplicará el recargo procede de la prensa local (Noticias de Gipuzkoa, 24-sep-2026). Al cierre de este artículo no hemos encontrado el anuncio de exposición pública en el Boletín Oficial de Gipuzkoa.
Vitoria-Gasteiz. El Pleno la aprobó de forma provisional el 25 de septiembre de 2026; el anuncio salió en el BOTHA n.º 113 del 2 de octubre y las reclamaciones se admiten hasta el 16 de noviembre. Las tarifas, las exenciones con su prueba, la regla del trabajo recurrente, el plazo de 25 días naturales y la identificación por el código del REATE salen del texto de la ordenanza (artículos 5, 8, 9, 11 y 12). Su calendario de tramitación prevé la aprobación definitiva el 27 de noviembre y la publicación el 4 de diciembre.
Consultado el 26 de octubre de 2026. Las fuentes municipales no dicen aún cómo debe aparecer la tasa en la factura ni si lleva IVA.