Si tu hotel, hostal o empresa de apartamentos hace facturas con un programa, ese programa tiene que cambiar. Desde 2027, cada factura que salga de él deja una huella que no se puede borrar. Esa huella se guarda en el propio programa o se envía a Hacienda en el momento.
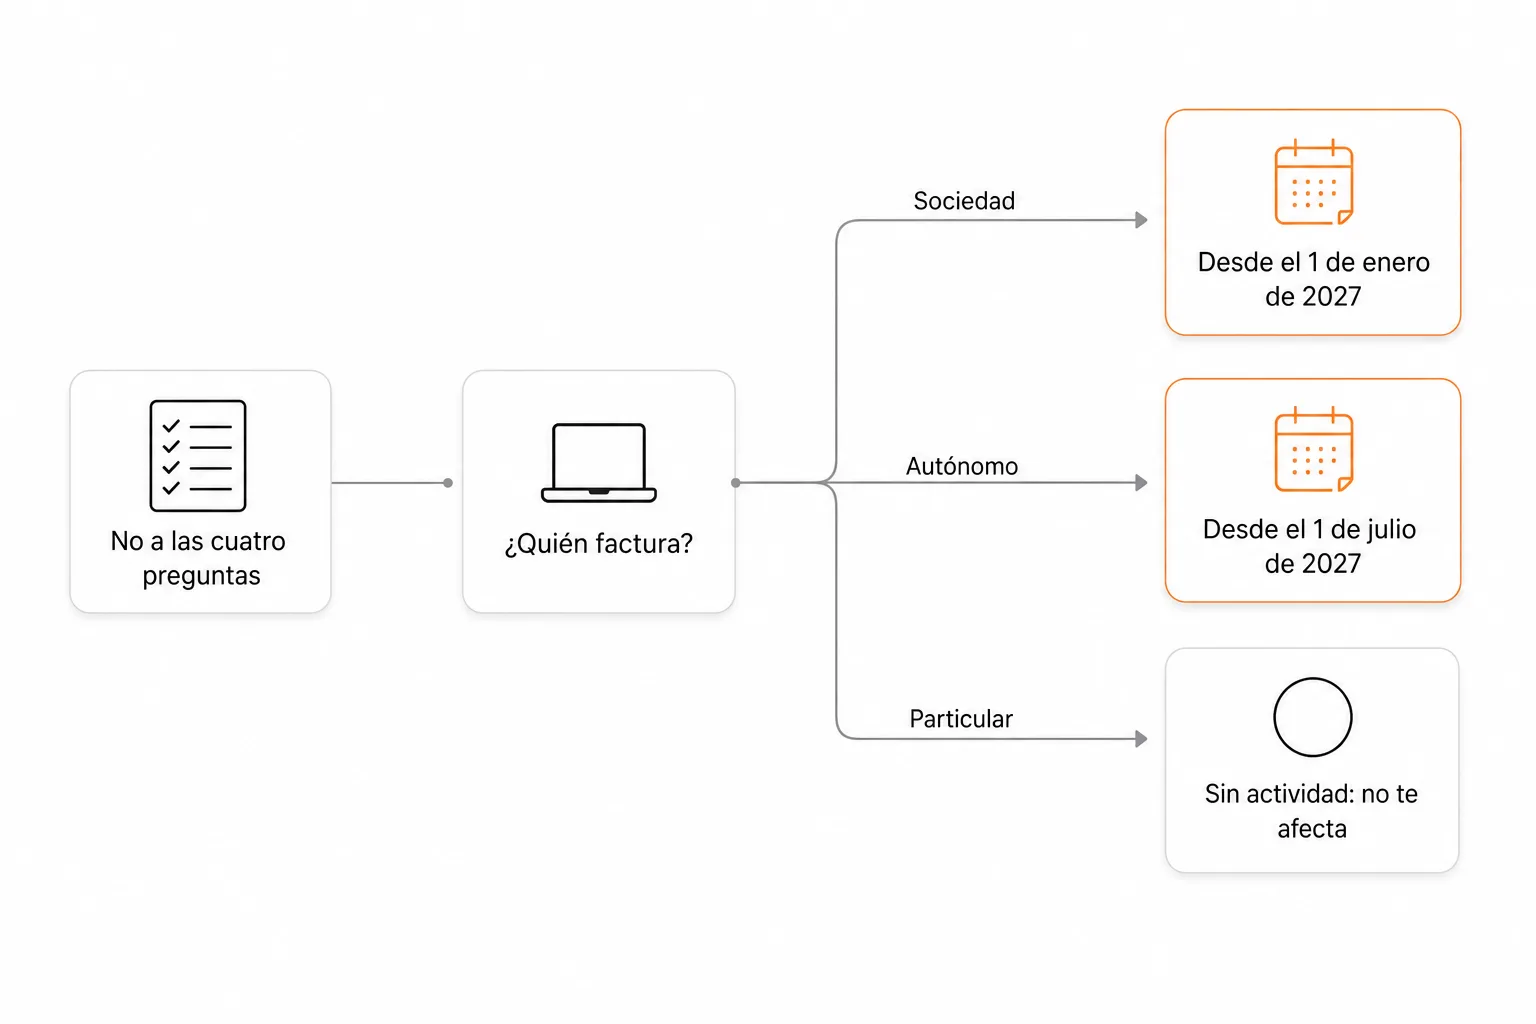
La fecha depende de cómo tributas. Si eres una sociedad, tienes hasta el 31 de diciembre de 2026. Si eres autónomo, hasta el 30 de junio de 2027. El primer paso es el mismo para los dos: apuntar cada sitio de tu alojamiento que hace facturas.
Qué es VeriFactu, dicho sin rodeos
VeriFactu es el nombre corto que todo el mundo usa para una norma larga: el Real Decreto 1007/2023. La propia Agencia Tributaria reconoce que el nombre es “coloquial” e “inexacto”. La norma pone reglas a los programas que hacen facturas, para que nadie pueda borrar ni cambiar una factura sin dejar rastro.
Cada vez que tu programa hace una factura, crea también un pequeño resumen de ella. Ese resumen se llama registro de facturación. Lleva una huella digital y el dato del registro anterior, así que falta uno y se nota. La factura, además, lleva un código QR que el cliente puede leer con el móvil.
Con ese registro puedes hacer dos cosas distintas. La ley te deja elegir.
| Modalidad | Qué hace el programa con cada registro |
|---|---|
| VERI*FACTU | Lo envía a Hacienda en el mismo momento en que haces la factura. |
| Sistema no verificable | Lo guarda él, firmado, con un registro de todo lo que pasa en el programa. |
Por eso es un error decir que “todas las empresas tendrán que mandar cada factura a Hacienda al momento”. Solo lo hace quien elige la primera modalidad. Tampoco existe un programa oficial llamado VeriFactu que haya que instalar. Hay muchos programas, y cada uno cumple o no cumple.
Tu fecha depende de cómo tributas
No depende del tamaño del negocio. Depende del impuesto con el que pagas por tus beneficios.
| Quién factura | El programa debe estar adaptado desde |
|---|---|
| Una sociedad (paga el Impuesto sobre Sociedades) | 1 de enero de 2027 |
| Un autónomo con actividad económica (paga el IRPF) | 1 de julio de 2027 |
Un ejemplo. Un hostal de cuatro habitaciones que funciona como sociedad limitada tiene la fecha de enero, aunque sea pequeño. Una casa rural con restaurante que lleva una autónoma tiene la de julio, aunque facture más.
Las fechas vienen del Real Decreto-ley 15/2025, que retrasó el calendario anterior. Hasta cada fecha puedes probar el sistema sin obligación de seguir con él.
Cuatro preguntas para saber si te toca
La Agencia Tributaria lo resume en cuatro condiciones. Te afecta si respondes “no” a las cuatro:
- ¿Haces todas tus facturas a mano, en talonario? Si usas un programa aunque sea para una parte, no.
- ¿Estás en el SII, el sistema que ya envía tus libros de IVA a Hacienda casi al momento? Suelen estar las empresas que facturan más de 6 millones al año, y también quien se apuntó por su cuenta.
- ¿Tributas en el País Vasco o en Navarra? Allí mandan sus propias normas, como TicketBAI.
- ¿Tienes una resolución de Hacienda que te libere? Es un caso raro.
Si respondes “sí” a cualquiera de ellas, este reglamento no se aplica a ese negocio. En Canarias, Ceuta y Melilla sí se aplica, igual que en el resto.
El piso turístico de un particular
Es la duda más frecuente entre anfitriones. La Agencia Tributaria la contesta en sus preguntas oficiales, y la respuesta depende de lo que ofreces.
- Alquilas el piso sin servicios de hotel y sin nadie contratado a jornada completa. Para el IRPF eso no suele ser una actividad económica, sino un rendimiento del alquiler. En ese caso no tienes que adaptarte.
- Ofreces servicios propios de un hotel, como limpieza durante la estancia, cambio de ropa o recepción. Entonces sí hay actividad económica, y las facturas de ese alquiler entran en el reglamento si las haces con un programa.
Qué cuenta como “servicio de hotel” ya lo explicamos al hablar del IVA de los pisos turísticos. Si tu caso está en el límite, pregunta a tu gestoría antes de comprar nada.
Con una sociedad no hay que mirar si hay servicios de hotel. Una sociedad que alquila pisos turísticos entra aunque sea patrimonial, porque el reglamento incluye a todas las sociedades sin mirar a qué se dedican. Solo queda fuera si le aplica alguna de las cuatro excepciones de arriba: factura todo a mano, está en el SII, tributa en el País Vasco o Navarra, o tiene una resolución que la libera.
Haz la lista de todo lo que factura
Aquí suele estar la sorpresa. En un hotel no factura un solo programa, sino varios. Coge papel y apunta cada punto que entrega una factura o un tique:
- La recepción o el PMS, el programa de gestión del alojamiento.
- El TPV del bar, la cafetería o el restaurante.
- El spa, la tienda, el parking o la lavandería, si cobran aparte.
- Los eventos, bodas y reuniones.
- El motor de reservas de tu web, si además de reservar emite la factura.
- El programa de contabilidad, si desde él haces alguna factura.
- La gestoría, si hace facturas en tu nombre.
Un motor de reservas que solo gestiona fechas y precios no entra por eso. Entra cuando también hace la factura. Y si la gestoría factura por ti, la responsabilidad sigue siendo tuya.
Los tiques del bar también cuentan. Son facturas simplificadas, y el reglamento las trata igual. Si tu TPV trabaja en modalidad VERI*FACTU, envía cada tique uno a uno. El resumen del cierre de caja no sustituye a esos registros.
Qué pedir a cada proveedor
No existe un sello oficial de Hacienda para estos programas. Quien hace el programa firma una declaración responsable: un documento en el que asegura, bajo su responsabilidad, que cumple la norma. Tiene que verse dentro del propio programa, en cada versión.
Escribe a cada proveedor de tu lista y pide cinco cosas:
- La declaración responsable de la versión que vas a usar en 2027.
- La fecha en que instalarán esa versión en tu alojamiento.
- Qué modalidad permite: VERI*FACTU, no verificable o las dos.
- Cómo hace las correcciones: anulaciones y facturas rectificativas.
- Cómo puedes exportar tus registros si un día cambias de programa.
Guarda las respuestas, el contrato y la declaración en una carpeta. Si el proveedor no contesta o no tiene fecha, ese es tu mayor riesgo, y tienes que saberlo en octubre, no en diciembre.
Prueba con tus casos de verdad
Una demo con una factura perfecta no demuestra nada. Pide un entorno de pruebas y haz pasar por él lo que te pasa en una semana normal:
- Una reserva con anticipo y el pago del resto a la llegada.
- Una factura a nombre de una empresa y un tique a un cliente de paso.
- Extras cargados durante la estancia: minibar, cenas, parking.
- Una salida anticipada con devolución de noches.
- Una cancelación y un no-show cobrado.
- Un tique que el cliente pide cambiar por factura completa.
- Una estancia con tasa turística, si tu ciudad la cobra. En Cataluña va en una línea aparte de la factura. Las tarifas de cada sitio están en la tasa turística en España.
- El cierre de caja del día.
En cada caso, mira qué programa hace el documento, qué serie de numeración usa y si sale duplicado. Los duplicados aparecen cuando el PMS y el TPV facturan lo mismo, o cuando la OTA o la pasarela de pago mandan datos que luego facturas otra vez.
Corregir una factura sin borrarla
Esto cambia la costumbre de muchas recepciones. Una factura hecha ya no se borra ni se edita. Si tiene un error, el programa crea un registro de anulación y después haces una factura nueva, o haces una factura rectificativa. La factura mala se queda con su número, y en el listado aparecen las dos.
Un borrador o una proforma no es una factura. Puedes preparar la cuenta del huésped y enseñársela antes de cerrarla. Pero el sistema que prepara esas cuentas tiene que estar unido al que emite la factura, para que se pueda seguir el rastro de una a otra.
Explícaselo a recepción y al restaurante antes de enero. Un “lo borro y lo hago otra vez” que antes era normal, desde la fecha es justo lo que la norma quiere impedir.
VERI*FACTU o no verificable: cómo elegir
No hay una respuesta que valga para todos. Esto es lo que cambia en el día a día:
| Punto | VERI*FACTU | No verificable |
|---|---|---|
| Envío a Hacienda | Cada registro, al momento | No se envía, salvo que te lo pidan |
| Quién guarda los registros | Hacienda ya los tiene | Tú, durante el plazo fiscal |
| Requisitos técnicos extra | Menos: sin firma ni registro de eventos | Firma, registro de eventos y hora exacta |
| Si se cae internet | Sigues facturando y se envía después | Sin cambios |
| Cambiar de modalidad | Te quedas hasta el 31 de diciembre | Puedes pasar a VERI*FACTU cuando quieras |
Si falla internet, no dejes de facturar. El programa guarda los registros y reintenta el envío cuando vuelve la conexión. Lo dice así la propia Agencia Tributaria.
Puedes tener varios programas y que cada uno use su modalidad. Por ejemplo, el PMS en VERI*FACTU y el TPV en no verificable. Lo que no puedes es cambiar de modalidad en el mismo programa factura a factura.
Tres normas que no son la misma
Estas tres se mezclan en casi todas las conversaciones. Conviene separarlas:
| Norma | De qué trata |
|---|---|
| VeriFactu (Real Decreto 1007/2023) | Cómo funciona por dentro el programa que hace tus facturas. |
| Factura electrónica entre empresas | En qué formato se mandan las facturas de empresa a empresa. |
| SII | Cómo llevan sus libros de IVA las empresas grandes, casi al día. |
La factura electrónica obligatoria entre empresas está en el Real Decreto 238/2026. Sus plazos ya corren, porque la orden de Hacienda que los ponía en marcha entró en vigor el 6 de octubre de 2026. Si tu volumen de operaciones supera los 8 millones de euros, emites y recibes facturas electrónicas desde el 6 de octubre de 2027. Si no, desde el 6 de octubre de 2028. Solo afecta a las facturas entre empresarios y profesionales, no a las que haces a tus huéspedes particulares.
Tener el programa adaptado a VeriFactu no te deja listo para la factura electrónica, ni al revés. Pregunta al proveedor por las dos cosas por separado.
Tu plan hasta enero
Si tu fecha es el 1 de enero, este es un orden realista:
| Mes | Qué hacer |
|---|---|
| Septiembre | Cierra la lista de puntos que facturan y escribe a cada proveedor. |
| Octubre | Decide la modalidad con tu gestoría y monta un entorno de pruebas. |
| Noviembre | Prueba todos tus casos reales y cuadra los números con contabilidad. |
| Diciembre | Forma a recepción y restaurante, y escribe qué hacer si algo falla. |
Si tu fecha es julio, sigue el mismo orden con más calma. Pero escribe hoy al proveedor. En junio todos sus clientes le llamarán a la vez.
Reparte también el trabajo. Dirección decide la modalidad y el presupuesto. Administración revisa series, impuestos y cuadres. El proveedor adapta el programa y firma su declaración. La gestoría confirma si te afecta y qué factura ella. Recepción y restaurante aprenden a corregir sin borrar.
La multa, sin alarmas
La ley prevé una multa de 50.000 € por cada año para quien tenga un programa de facturación que debería cumplir y no cumple, o que ha sido alterado. Es la cifra que recuerda la propia Agencia Tributaria.
No es una multa por cada factura, ni salta sola por cualquier fallo técnico. Hacienda valora antes cómo te has comportado. Lo que la provoca es seguir facturando con un programa sin adaptar después de tu fecha.
Tu programa viejo puede quedarse para consultar el historial, siempre que ya no pueda hacer facturas. Lo más seguro es exportar los datos y desinstalarlo.
Preguntas frecuentes
¿Tengo que enviar cada factura a Hacienda en tiempo real?
Solo si eliges la modalidad VERI*FACTU. Con la modalidad no verificable, el programa guarda los registros y no los envía, salvo que Hacienda te los pida.
¿Sirve la aplicación gratuita de la Agencia Tributaria para un hotel?
Para la mayoría, no. Solo hace facturas completas con un destinatario, así que no emite tiques. Tampoco puedes llevarte los registros a otro programa. Puede valer para un negocio pequeño que hace pocas facturas a empresas.
¿Me afecta si facturo con Excel o con Word?
Si solo escribes e imprimes las facturas, no. Si la hoja de cálculo usa esos datos para sacar los libros de IVA o la contabilidad, por ejemplo con una macro, Hacienda la trata como un programa de facturación.
¿Las facturas que me hace Airbnb o Booking cuentan?
Las facturas que te emiten ellos por su comisión son facturas que tú recibes. Esta norma regula las facturas que tú haces. Lo que tienes que revisar es tu propio programa.
¿Cambia el IVA de mis estancias?
No. VeriFactu no toca los tipos de IVA ni cuándo hay que hacer factura. Solo cambia cómo funciona el programa que la hace.
Detalles y fuentes
- Norma principal. Real Decreto 1007/2023, texto consolidado, que aprueba el Reglamento de requisitos de los sistemas informáticos de facturación (RRSIF). Desarrolla el artículo 29.2.j) de la Ley General Tributaria, añadido por la Ley 11/2021 de medidas contra el fraude.
- Fechas. La disposición final cuarta del RRSIF, en la redacción del Real Decreto-ley 15/2025, fija el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados del artículo 3.1, entre ellos los contribuyentes del IRPF con actividades económicas.
- Especificaciones técnicas. Orden HAC/1177/2024: contenido de los registros, huella, firma, código QR, registro de eventos y declaración responsable.
- Alcance y las cuatro condiciones. Agencia Tributaria, ámbitos de aplicación. Incluye la respuesta sobre el arrendamiento por personas físicas: sin persona empleada con contrato laboral y a jornada completa no hay actividad económica a efectos del IRPF, y un apartamento turístico con servicios complementarios propios de la industria hotelera sí genera rendimientos de actividades económicas. También trata las facturas simplificadas, las hojas de cálculo y la expedición por terceros.
- Modalidades. Agencia Tributaria, sistemas VERI*FACTU: diferencias con el sistema no verificable, permanencia hasta el fin del año natural, varios SIF con distinta modalidad e incidencias de conexión.
- Declaración responsable. Agencia Tributaria, certificación de los sistemas: es una autocertificación del productor (artículo 13 del RRSIF), sin certificación externa ni registro previo del programa.
- Sanciones. Artículo 201 bis de la Ley General Tributaria: 50.000 € por ejercicio por la tenencia de sistemas no certificados debiendo estarlo o alterados, y sanciones distintas para productores y comercializadores. Recogido en las preguntas generales de la Agencia Tributaria, junto al criterio sobre conservar un programa antiguo sin capacidad de facturar.
- Aplicación gratuita. Agencia Tributaria, aplicación gratuita de facturación: exige destinatario en todas las facturas (no admite simplificadas), no admite varios destinatarios y no permite exportar registros a otro SIF.
- Factura electrónica entre empresas. Real Decreto 238/2026: sus obligaciones se aplican 12 meses (volumen de operaciones superior a 8 millones de euros) o 24 meses (resto) después de la entrada en vigor de la orden de la solución pública de facturación electrónica. Esa orden es la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre y en vigor desde el 6 de octubre de 2026. El calendario de implantación de la Agencia Tributaria da el 6 de octubre de 2027 y el 6 de octubre de 2028 para emitir y recibir, y fechas propias para comunicar el estado y el pago de las facturas.
- SII. El artículo 3.3 del RRSIF excluye a quienes llevan los libros registro del IVA a través de la sede electrónica (artículo 62.6 del Reglamento del IVA). La obligación general alcanza a quienes superan 6.010.121,04 € de volumen de operaciones, además de grupos de IVA, inscritos en REDEME y quienes optan voluntariamente.